Domain türbeschilderungen.de kaufen?
Wir ziehen mit dem Projekt
türbeschilderungen.de um.
Sind Sie am Kauf der Domain
türbeschilderungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain türbeschilderungen.de kaufen?
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
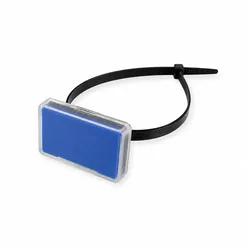
Schilderhalter 55 x 36mm mit Kabelbinder für BeschriftungenSchilderhalter 55 × 36 mm mit Kabelbinder kompakte Lösung zur Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 55 × 36 mm mit Kabelbinder-Befestigung ermöglicht eine schnelle und flexible Kennzeichnung von Rohrleitungen in Heizungs-, Sanitär- und Industrieanlagen. Durch seine kompakte Bauform eignet er sich besonders für enge Einbausituationen oder nachträgliche Markierungen. Die Montage erfolgt mit handelsüblichen Kabelbindern (nicht im Lieferumfang enthalten), wodurch eine werkzeuglose und zeitsparende Befestigung möglich ist. Das macht den Schilderhalter ideal für Wartungsbereiche, temporäre Kennzeichnungen oder flexible Anlagenanpassungen. Das robuste Kunststoffgehäuse ist widerstandsfähig gegenüber typischen Umgebungsbedingungen in technischen Installationen und sorgt für eine dauerhaft gut sichtbare Beschriftung. Vorteile auf einen Blick Kompakte Bauform ideal für beengte Einbausituationen Flexible Befestigung Montage mit handelsüblichen Kabelbindern Schnelle Installation ohne Spezialwerkzeug Gut sichtbare Kennzeichnung klare Identifikation von Leitungen Vielseitig einsetzbar für Wartung, Nachrüstung & Anlagenkennzeichnung Typische Einsatzbereiche Heizungs- und Sanitäranlagen Rohrleitungsbau & Industrieanlagen Facility Management & Wartungsbereiche Temporäre oder nachträgliche Rohrkennzeichnung Technische Gebäudeausrüstung (TGA) Hinweise aus der Praxis Besonders bei bestehenden Anlagen, in denen keine dauerhafte Bandbefestigung erforderlich ist, bietet die Kabelbinderlösung maximale Flexibilität. Der Halter kann schnell montiert, versetzt oder ausgetauscht werden ohne Demontage angrenzender Komponenten. Technische Eckdaten Schildgröße 55 × 36 mm Material Robuster Kunststoff Befestigung Mit Kabelbinder (nicht im Lieferumfang enthalten) Max. Rohrdurchmesser 90 mm Einsatzbereich Heizungs-, Sanitär- & Industrieanlagen Einordnung & Einsatzkontext Der Schilderhalter mit Kabelbinder gehört in den Bereich flexible Rohrkennzeichnung. Im Vergleich zu Edelstahlband-Lösungen eignet er sich besonders für schnelle Installationen, Wartungssituationen oder temporäre Markierungen in technischen Anlagen.5,59 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
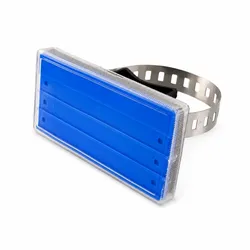
Schilderhalter 105 x 55mm mit V2A Band für BeschriftungenSchilderhalter 105 × 55 mm mit V2A-Band langlebige Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 105 × 55 mm mit V2A-Band dient der professionellen und dauerhaft lesbaren Kennzeichnung von Rohrleitungen, Heizungs- und Sanitärsystemen sowie industriellen Anlagen. Er ermöglicht eine klare Zuordnung von Medien, Fließrichtungen oder technischen Hinweisen ein wichtiger Bestandteil normgerechter Anlagenkennzeichnung. Das mitgelieferte V2A-Edelstahlband gewährleistet eine korrosionsbeständige und sichere Befestigung am Rohr. Dadurch eignet sich der Schilderhalter sowohl für den Innenbereich als auch für anspruchsvollere Umgebungen mit erhöhter Feuchtigkeit oder Temperaturschwankungen. Durch das kompakte Format von 105 × 55 mm ist er kompatibel mit gängigen Beschriftungseinlagen und bietet ausreichend Fläche für eindeutige Kennzeichnungen. Vorteile auf einen Blick Eindeutige Rohrkennzeichnung klare Identifikation von Leitungen V2A-Edelstahlband rostfrei und korrosionsbeständig Sichere Befestigung auch bei anspruchsvollen Umgebungsbedingungen Flexibel einsetzbar für Rohre bis Ø 83 mm Kompaktes Standardformat 105 × 55 mm Typische Einsatzbereiche Heizungs- und Sanitäranlagen Industrie- & Rohrleitungsbau Technische Gebäudeausrüstung (TGA) Wartungs- & Instandhaltungsbereiche Anlagenkennzeichnung in Produktionsumgebungen Hinweise aus der Praxis Eine klare Rohrkennzeichnung reduziert Verwechslungen, erleichtert Wartungsarbeiten und erhöht die Betriebssicherheit. Besonders in größeren Anlagen sorgt eine systematische Beschriftung für schnellere Identifikation von Leitungen und Medien. Das Edelstahlband ermöglicht eine stabile und dauerhafte Montage ohne zusätzliches Befestigungsmaterial. Technische Eckdaten Schildgröße 105 × 55 mm Material Band Edelstahl V2A (rostfrei) Befestigung Mitgeliefertes V2A-Band Max. Rohrdurchmesser 83 mm Einordnung & Einsatzkontext Der Schilderhalter gehört in den Bereich Rohrkennzeichnung & Anlagenbeschriftung. Er ist ideal für dauerhaft sichtbare Kennzeichnungen in technischen Installationen und unterstützt eine strukturierte, normgerechte Anlagenorganisation.10,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **

Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
10 Bogen - Einsteckschilder für Namensschilder 4 Schilder pro Bogen | A6, Papier, weißEinsteckschilder zum Bedrucken auf 50 DIN A4 Druckbögen ideal für unsere Preis- und Ausweishüllen. Dank der Mikroperforation können die Einsteckschilder bequem händisch abgetrennt werden.3,80 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
die Faktorei »US-Nummernschilder« WandbildDieses wunderschöne Wandbild “US-Nummernschilder” begeistert mit einer bunten Farbkomposition! Das hochwertige Bild ist auf einer Leinwand abgebildet und auf einen Holzrahmen gezogen. Durch diese hochwertige Verabreitung eignet es sich hervorragend als Geschenk. Acrylfarben auf Leinwand Auf Holzrahmen gezogen Technische Daten zu diesem Artikel Breite: 80 cm Höhe: 80 cm149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schilderhalter 55 x 36mm mit Kabelbinder für BeschriftungenSchilderhalter 55 × 36 mm mit Kabelbinder kompakte Lösung zur Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 55 × 36 mm mit Kabelbinder-Befestigung ermöglicht eine schnelle und flexible Kennzeichnung von Rohrleitungen in Heizungs-, Sanitär- und Industrieanlagen. Durch seine kompakte Bauform eignet er sich besonders für enge Einbausituationen oder nachträgliche Markierungen. Die Montage erfolgt mit handelsüblichen Kabelbindern (nicht im Lieferumfang enthalten), wodurch eine werkzeuglose und zeitsparende Befestigung möglich ist. Das macht den Schilderhalter ideal für Wartungsbereiche, temporäre Kennzeichnungen oder flexible Anlagenanpassungen. Das robuste Kunststoffgehäuse ist widerstandsfähig gegenüber typischen Umgebungsbedingungen in technischen Installationen und sorgt für eine dauerhaft gut sichtbare Beschriftung. Vorteile auf einen Blick Kompakte Bauform ideal für beengte Einbausituationen Flexible Befestigung Montage mit handelsüblichen Kabelbindern Schnelle Installation ohne Spezialwerkzeug Gut sichtbare Kennzeichnung klare Identifikation von Leitungen Vielseitig einsetzbar für Wartung, Nachrüstung & Anlagenkennzeichnung Typische Einsatzbereiche Heizungs- und Sanitäranlagen Rohrleitungsbau & Industrieanlagen Facility Management & Wartungsbereiche Temporäre oder nachträgliche Rohrkennzeichnung Technische Gebäudeausrüstung (TGA) Hinweise aus der Praxis Besonders bei bestehenden Anlagen, in denen keine dauerhafte Bandbefestigung erforderlich ist, bietet die Kabelbinderlösung maximale Flexibilität. Der Halter kann schnell montiert, versetzt oder ausgetauscht werden ohne Demontage angrenzender Komponenten. Technische Eckdaten Schildgröße 55 × 36 mm Material Robuster Kunststoff Befestigung Mit Kabelbinder (nicht im Lieferumfang enthalten) Max. Rohrdurchmesser 90 mm Einsatzbereich Heizungs-, Sanitär- & Industrieanlagen Einordnung & Einsatzkontext Der Schilderhalter mit Kabelbinder gehört in den Bereich flexible Rohrkennzeichnung. Im Vergleich zu Edelstahlband-Lösungen eignet er sich besonders für schnelle Installationen, Wartungssituationen oder temporäre Markierungen in technischen Anlagen.5,59 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Schilderhalter 105 x 55mm mit V2A Band für BeschriftungenSchilderhalter 105 × 55 mm mit V2A-Band langlebige Rohrkennzeichnung Produktbeschreibung Der Schilderhalter 105 × 55 mm mit V2A-Band dient der professionellen und dauerhaft lesbaren Kennzeichnung von Rohrleitungen, Heizungs- und Sanitärsystemen sowie industriellen Anlagen. Er ermöglicht eine klare Zuordnung von Medien, Fließrichtungen oder technischen Hinweisen ein wichtiger Bestandteil normgerechter Anlagenkennzeichnung. Das mitgelieferte V2A-Edelstahlband gewährleistet eine korrosionsbeständige und sichere Befestigung am Rohr. Dadurch eignet sich der Schilderhalter sowohl für den Innenbereich als auch für anspruchsvollere Umgebungen mit erhöhter Feuchtigkeit oder Temperaturschwankungen. Durch das kompakte Format von 105 × 55 mm ist er kompatibel mit gängigen Beschriftungseinlagen und bietet ausreichend Fläche für eindeutige Kennzeichnungen. Vorteile auf einen Blick Eindeutige Rohrkennzeichnung klare Identifikation von Leitungen V2A-Edelstahlband rostfrei und korrosionsbeständig Sichere Befestigung auch bei anspruchsvollen Umgebungsbedingungen Flexibel einsetzbar für Rohre bis Ø 83 mm Kompaktes Standardformat 105 × 55 mm Typische Einsatzbereiche Heizungs- und Sanitäranlagen Industrie- & Rohrleitungsbau Technische Gebäudeausrüstung (TGA) Wartungs- & Instandhaltungsbereiche Anlagenkennzeichnung in Produktionsumgebungen Hinweise aus der Praxis Eine klare Rohrkennzeichnung reduziert Verwechslungen, erleichtert Wartungsarbeiten und erhöht die Betriebssicherheit. Besonders in größeren Anlagen sorgt eine systematische Beschriftung für schnellere Identifikation von Leitungen und Medien. Das Edelstahlband ermöglicht eine stabile und dauerhafte Montage ohne zusätzliches Befestigungsmaterial. Technische Eckdaten Schildgröße 105 × 55 mm Material Band Edelstahl V2A (rostfrei) Befestigung Mitgeliefertes V2A-Band Max. Rohrdurchmesser 83 mm Einordnung & Einsatzkontext Der Schilderhalter gehört in den Bereich Rohrkennzeichnung & Anlagenbeschriftung. Er ist ideal für dauerhaft sichtbare Kennzeichnungen in technischen Installationen und unterstützt eine strukturierte, normgerechte Anlagenorganisation.10,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.